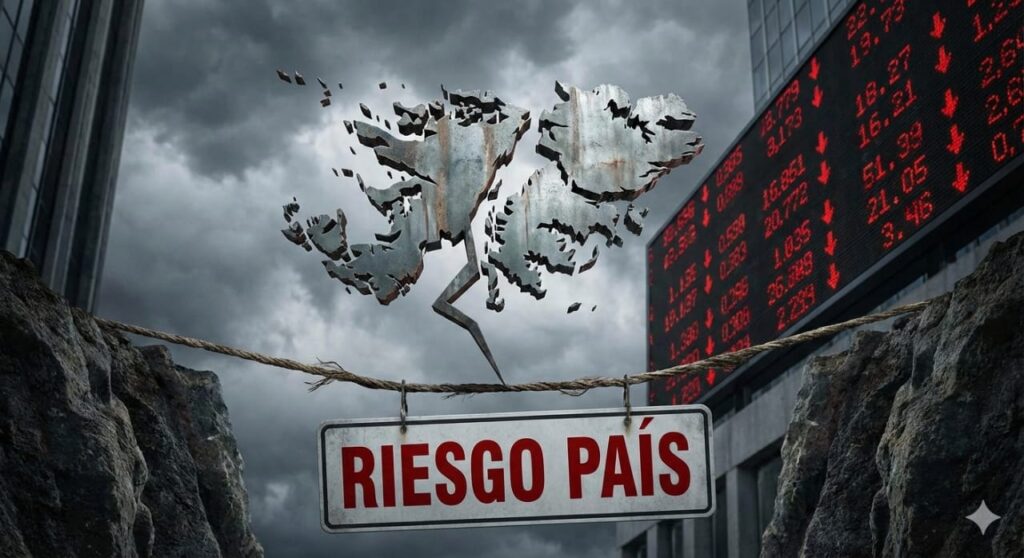
El Riesgo País ha dejado de ser una métrica abstracta para convertirse en el factor determinante de la vida económica en Venezuela tras el 03 de enero de 2026. Para comprender el presente, debemos analizar este concepto no solo como un diferencial de tasas, sino como un fenómeno multidimensional que afecta desde el tipo de cambio hasta la capacidad de ahorro en oro.
A diferencia de la definición tradicional que se limita a la «capacidad de pago de deuda externa», hoy definimos el Riesgo País como la vulnerabilidad sistémica de una nación. Se compone de tres pilares fundamentales:
- Riesgo Financiero: La probabilidad de default o reestructuración forzosa. Se mide a través del EMBI (Emerging Markets Bond Index), que calcula el diferencial (spread) entre los bonos locales y los del Tesoro de EE. UU.
- Riesgo Político e Institucional: La estabilidad de las reglas de juego. Un aumento en la incertidumbre tras cambios de mando o conflictos de poder eleva automáticamente la percepción de riesgo, alejando la inversión de largo plazo.
- Riesgo Social y Operativo: La capacidad de mantener la paz social y la infraestructura operativa. Si hay riesgo de estallidos o fallas sistémicas, el capital huye hacia activos más seguros.
- El Mercado Cambiario y la Inyección de Liquidez Externa
Un fenómeno clave en la coyuntura actual es la recepción de liquidez en dólares por parte de Estados Unidos directamente al sistema bancario nacional.
- Efecto de Contención: Esta inyección masiva de divisas ha servido como un «amortiguador» frente a la devaluación. Al haber mayor oferta de dólares en las mesas de cambio, el precio del bolívar se estabiliza momentáneamente.
- La Paradoja del Riesgo: A pesar de esta liquidez, el Riesgo País se mantiene elevado. Esto genera que el mercado perciba la estabilidad cambiaria como artificial o transitoria, incentivando la compra de divisas como refugio de valor antes de que la liquidez externa se agote.
- Impacto en los Mercados Financieros
- Mercado de Capitales: La Volatilidad de la Bolsa
La Bolsa de Valores ha reflejado fielmente la psicología del inversor post-enero:
- La Subida Violenta: Ante el temor inicial, los capitales se volcaron a las acciones (activos reales) para protegerse de una posible hiperinflación o cierre financiero.
- La Caída Brutal: Una vez que el mercado procesó la magnitud del Riesgo País y la falta de liquidez estructural, se produjo una liquidación masiva. La volatilidad extrema es hoy el mayor enemigo de la capitalización bursátil.
- Mercado Monetario y Crediticio
- Monetario: La liquidez en dólares ha desplazado el uso del bolívar en transacciones de alto valor, pero el Riesgo País limita la velocidad de circulación del dinero.
- Crediticio: El crédito bancario sigue estrangulado. El riesgo de que los deudores no puedan cumplir sus compromisos ante un cambio de entorno (Riesgo de Crédito) hace que los bancos prefieran mantener posiciones líquidas o encajes elevados en lugar de financiar la producción.
- Mercado del Oro
El oro se ha consolidado como el activo de última instancia. Cuando el Riesgo País sube, el oro se convierte en la única reserva de valor que no depende de la confianza en un gobierno o en un sistema bancario. Su mercado ha crecido exponencialmente como mecanismo de liquidación internacional y ahorro privado.
- Expectativas y Horizontes Temporales
- Corto Plazo (0-6 meses): Dependencia crítica de la inyección de dólares de EE. UU. La volatilidad en la bolsa continuará mientras no se definan las nuevas autoridades regulatorias. La inflación se mantendrá reprimida por el ancla cambiaria, pero bajo una presión constante.
- Mediano Plazo (1-2 años): El país enfrenta el reto de transformar la liquidez externa en inversión productiva. Si el Riesgo País no baja (mediante reformas institucionales), la liquidez actual solo habrá servido para financiar una fuga de capitales más lenta.
- Largo Plazo (5 años+): La recuperación total depende de la reinserción en los mercados de crédito internacionales. Esto requiere que el spread del riesgo país baje de niveles críticos a niveles de «país emergente estándar», permitiendo que la Bolsa de Valores sea un motor de financiamiento real y no un casino de especulación.
La economía post-enero es un ecosistema de alta sensibilidad. El inversor y el ciudadano deben monitorear el Riesgo País no como un dato estadístico, sino como el termómetro que indicará cuándo la estabilidad dejará de ser asistida para ser estructural.